Domain hydraulische-steuerung.de kaufen?
Wir ziehen mit dem Projekt
hydraulische-steuerung.de um.
Sind Sie am Kauf der Domain
hydraulische-steuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hydraulische-steuerung.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
50 Tonnen Hydraulik Werkstattpresse mit elektrischer Steuerung & FußpedalT1 - 50 Tonnen Werkstattpresse für anspruchsvolle PressarbeitenDie hydraulische Werkstattpresse mit 50 Tonnen Presskraft ist für anspruchsvolle Press-, Richt- und Montagearbeiten in Werkstatt, Kfz-Betrieb und Industrie ausgelegt. Sie eignet sich unter anderem zum Ein- und Auspressen von Lagern, Buchsen, Bolzen und Wellen.T2 - Elektrische Steuerung mit FußpedalDer 500-W-Elektroantrieb mit 230-V-Anschluss ermöglicht eine komfortable Bedienung der Presse. Der Pressvorgang kann über die elektrische Steuerung oder bequem per Fußpedal ausgeführt werden, sodass beide Hände zum sicheren Positionieren des Werkstücks frei bleiben.T3 - Präzise Positionierung und DruckkontrolleDer seitlich verschiebbare Hydraulikzylinder mit Skala unterstützt eine gezielte Positionierung des Presspunkts. Das integrierte Manometer ermöglicht die Kontrolle des Pressdrucks während des Arbeitsvorgangs.T4 - Flexibler ArbeitsbereichDer Arbeitstisch ist in sechs Positionen höhenverstellbar und kann an unterschiedlich gro2249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
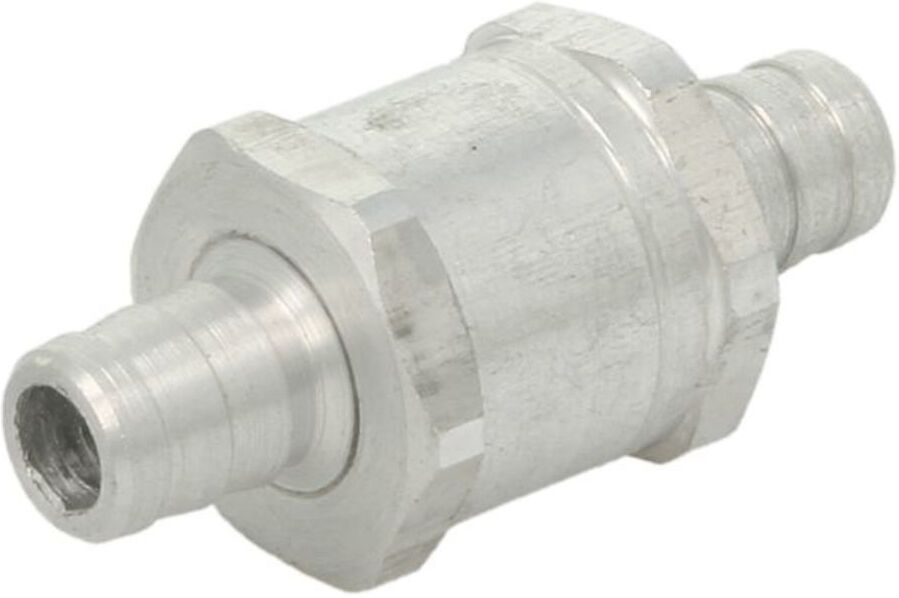
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250122Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Fahrzeugsystems. Der Austausch eines defekten Ventils kann Startprobleme oder Leistungseinbußen beseitigen.Das Ventil für Vakuumpumpen-Steuerung ENGITECH ENT250122 ist ein Qualitätsprodukt des Herstellers ENGITECH. Jetzt Kraftstoffventile bei Motointegrator bestellen.3,58 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Helios WHS HE Steuerung ? 1 Raum- & 2 Kanalfühler ? Hydraulik 3-Wege-Ventil ? fü...Helios WHS HE Steuerung - Präzise Temperaturregelung für Lüftungsanlagen Die Helios WHS HE Steuerung ist ein Regelsystem zur präzisen Zuluft- oder Raumtemperaturregelung. Sie optimiert den Wasserdurchfluss im Heizregister für konstante Raumtemperatur. Das System beinhaltet Steuerelektronik, Hydraulikeinheit (mit Pumpe und 3-Wege-Ventil) sowie Temperaturfühler. VORTEILE DER HELIOS WHS HE STEUERUNG - Präzise Temperaturregelung: Exakte Zuluft- oder Raumtemperaturkontrolle. - Umfassendes System: Lieferung als Komplettsystem. - Hohe Effizienz: Optimiert Energieverbrauch, sorgt für zuverlässige Temperaturführung. - Maximale Flexibilität: Geeignet für diverse Lüftungsanlagen. - Einfache Inbetriebnahme: Schnelle Installation durch vorkonfektioniertes Design. TECHNISCHE DATEN * Systemtyp: Temperatur-Regelsystem für Lüftungsanlagen. * Regelungsmedium: Wasserdurchfluss im Heizregister. * Lieferumfang: - 1x Steuerelektronik - 1x Hydraulikeinheit (Pumpe, 3-Wege-Ventil) - 2x Kanaltemperaturfühler - 1x Raumtemperaturfühler EINSATZBEREICHE Ideal für moderne Lüftungs- und Klimaanlagen. Optimiert Energieeffizienz in Heizsystemen durch bedarfsgerechte Wärmezufuhr, senkt Heizkosten. Geeignet für Gebäude mit Bedarf an konstanter Raumtemperatur: Büros, öffentliche Einrichtungen, Schulen, Wohnkomplexe. HERSTELLER & QUALITÄT Von Helios Ventilatoren, einem renommierten deutschen Hersteller. Bekannt für hochwertige, langlebige Produkte der Lüftungs- und Klimatechnik. Helios steht für deutsche Ingenieurskunst, hohe Qualitätsstandards, zuverlässige Funktion und lange Lebensdauer.1652,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
50 Tonnen Hydraulik Werkstattpresse mit elektrischer Steuerung & FußpedalT1 - 50 Tonnen Werkstattpresse für anspruchsvolle PressarbeitenDie hydraulische Werkstattpresse mit 50 Tonnen Presskraft ist für anspruchsvolle Press-, Richt- und Montagearbeiten in Werkstatt, Kfz-Betrieb und Industrie ausgelegt. Sie eignet sich unter anderem zum Ein- und Auspressen von Lagern, Buchsen, Bolzen und Wellen.T2 - Elektrische Steuerung mit FußpedalDer 500-W-Elektroantrieb mit 230-V-Anschluss ermöglicht eine komfortable Bedienung der Presse. Der Pressvorgang kann über die elektrische Steuerung oder bequem per Fußpedal ausgeführt werden, sodass beide Hände zum sicheren Positionieren des Werkstücks frei bleiben.T3 - Präzise Positionierung und DruckkontrolleDer seitlich verschiebbare Hydraulikzylinder mit Skala unterstützt eine gezielte Positionierung des Presspunkts. Das integrierte Manometer ermöglicht die Kontrolle des Pressdrucks während des Arbeitsvorgangs.T4 - Flexibler ArbeitsbereichDer Arbeitstisch ist in sechs Positionen höhenverstellbar und kann an unterschiedlich gro2249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250122Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Fahrzeugsystems. Der Austausch eines defekten Ventils kann Startprobleme oder Leistungseinbußen beseitigen.Das Ventil für Vakuumpumpen-Steuerung ENGITECH ENT250122 ist ein Qualitätsprodukt des Herstellers ENGITECH. Jetzt Kraftstoffventile bei Motointegrator bestellen.3,58 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
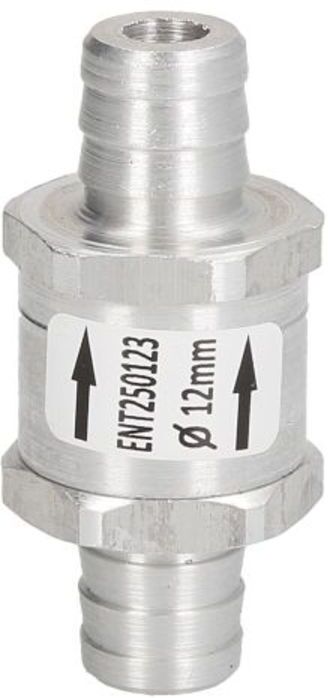
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250123Der Austausch eines defekten Kraftstoffventils stellt die korrekte Systemfunktion wieder her und sorgt dafür, dass der Kraftstoffdruck nach dem Abstellen des Motors zuverlässig gehalten wird. Kraftstoffventile steuern den Fluss von Kraftstoff in verschiedenen Bereichen des Systems und sind damit essenziell für einen reibungslosen Motorbetrieb.Das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 ist ein Qualitätsprodukt des Herstellers ENGITECH. Bestellen Sie das Ventil für die Vakuumpumpen-Steuerung ENGITECH ENT250123 bei Motointegrator.2,76 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ventil, Vakuumpumpe-Steuerung ENGITECH ENT250121Der Austausch eines defekten Kraftstoffventils kann Startprobleme oder Leistungseinbußen am Fahrzeug beseitigen. Kraftstoffventile können als Absperrventile, Rückschlagventile oder Regelventile ausgeführt sein.Das Vakuumpumpen-Steuerventil ENGITECH ENT250121 ist ein Qualitätsprodukt des Herstellers ENGITECH. Dieses Bauteil ist unter anderem kompatibel mit dem BMW 7. Bestellen Sie das Vakuumpumpen-Steuerventil ENGITECH ENT250121 jetzt bei Motointegrator.3,58 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.